Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Enthält Red Bull Zero Calories wirklich keinen Zucker?
Ja, Red Bull Zero Calories enthält keinen Zucker. Es wird stattdessen mit künstlichen Süßstoffen gesüßt, um den zuckerfreien Geschmack zu erreichen. Es hat den gleichen Geschmack wie das Original Red Bull, enthält aber keine Kalorien. **

Ähnliche Suchbegriffe für Low in Calories
Top-Angebote
Produkte zum Begriff Low in Calories:
-
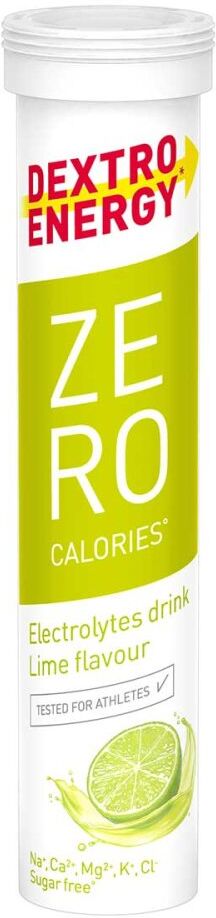
Dextro Energy Zero Calories lime BrausetablettenAnwendungsgebiet von Dextro Energy Zero Calories lime BrausetablettenDextro Energy Zero Calories lime Brausetabletten sind ein Kohlenhydratfreies* Elektrolyt-Getränk in Brausetablettenform mit den fünf wesentlichen Elektrolyten: Natrium, Magnesium, Calcium, Kalium und Chlorid. Die Brausetabletten eignen sich besonders für eine schnelle Mineralstoffaufnahme, während kürzerer Trainingseinheiten, wenn eine Kohlenhydratzufuhr nicht unbedingt notwendig ist. * geltend für das zubereitete GetränkWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Dextro Energy Zero Calories lime Brausetabletten: Säuerungsmittel (Citronensäure, Äpfelsäure), Mineralstoffe (Natriumhydrogencarbonat, Kaliumhydrogencarbonat, Calciumcarbonat, Magnesiumcarbonat, Natriumchlorid, Tricalciumphosphat), Feuchthaltemittel (Sorbit), Inulin, Aroma, Süßungsmittel (Sucralose), Farbstoff (Riboflavin-5´-phosphat). GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Dextro Energy Zero Calories lime Brausetabletten nicht verzehrt werden.DosierungVerzehrempfehlung von Dextro Energy Zero Calories lime Brausetabletten: Zubereitung: 1 Tablette in 500 ml Wasser lösen. Empfohlene Verzehrmenge im Sport: pro Stunde 1 Tablette (500 ml Getränk). 2 Tabletten pro Tag. HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Dextro Energy Zero Calories lime Brausetabletten können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Hat Red Bull No Calories wirklich keine Kalorien?
Red Bull No Calories enthält tatsächlich keine Kalorien. Es wird mit künstlichen Süßstoffen gesüßt, die den Geschmack von Zucker imitieren, aber keine Kalorien enthalten. Es ist jedoch wichtig zu beachten, dass es immer noch andere Inhaltsstoffe wie Koffein und andere Zusatzstoffe enthält, die Auswirkungen auf den Körper haben können. **
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Low in Calories:
-
Dextro Energy Zero Calories lime BrausetablettenAnwendungsgebiet von Dextro Energy Zero Calories lime BrausetablettenDextro Energy Zero Calories lime Brausetabletten sind ein Kohlenhydratfreies* Elektrolyt-Getränk in Brausetablettenform mit den fünf wesentlichen Elektrolyten: Natrium, Magnesium, Calcium, Kalium und Chlorid. Die Brausetabletten eignen sich besonders für eine schnelle Mineralstoffaufnahme, während kürzerer Trainingseinheiten, wenn eine Kohlenhydratzufuhr nicht unbedingt notwendig ist. * geltend für das zubereitete GetränkWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Dextro Energy Zero Calories lime Brausetabletten: Säuerungsmittel (Citronensäure, Äpfelsäure), Mineralstoffe (Natriumhydrogencarbonat, Kaliumhydrogencarbonat, Calciumcarbonat, Magnesiumcarbonat, Natriumchlorid, Tricalciumphosphat), Feuchthaltemittel (Sorbit), Inulin, Aroma, Süßungsmittel (Sucralose), Farbstoff (Riboflavin-5´-phosphat). GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Dextro Energy Zero Calories lime Brausetabletten nicht verzehrt werden.DosierungVerzehrempfehlung von Dextro Energy Zero Calories lime Brausetabletten: Zubereitung: 1 Tablette in 500 ml Wasser lösen. Empfohlene Verzehrmenge im Sport: pro Stunde 1 Tablette (500 ml Getränk). 2 Tabletten pro Tag. HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Dextro Energy Zero Calories lime Brausetabletten können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Enthält Red Bull Zero Calories wirklich keinen Zucker?
Ja, Red Bull Zero Calories enthält keinen Zucker. Es wird stattdessen mit künstlichen Süßstoffen gesüßt, um den zuckerfreien Geschmack zu erreichen. Es hat den gleichen Geschmack wie das Original Red Bull, enthält aber keine Kalorien. **
-
Hat Red Bull No Calories wirklich keine Kalorien?
Red Bull No Calories enthält tatsächlich keine Kalorien. Es wird mit künstlichen Süßstoffen gesüßt, die den Geschmack von Zucker imitieren, aber keine Kalorien enthalten. Es ist jedoch wichtig zu beachten, dass es immer noch andere Inhaltsstoffe wie Koffein und andere Zusatzstoffe enthält, die Auswirkungen auf den Körper haben können. **
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
Ähnliche Suchbegriffe für Low in Calories
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.